В России формируется многоуровневая система демографической политики, объединяющая усилия государства, бизнеса и общества. На государственном уровне эффективность мер подтверждается статистикой: число многодетных семей в стране выросло на 14,5% по сравнению с началом 2025 года, а средствами материнского капитала за первое полугодие 2026-го уже распорядились свыше миллиона семей (63% от плана).
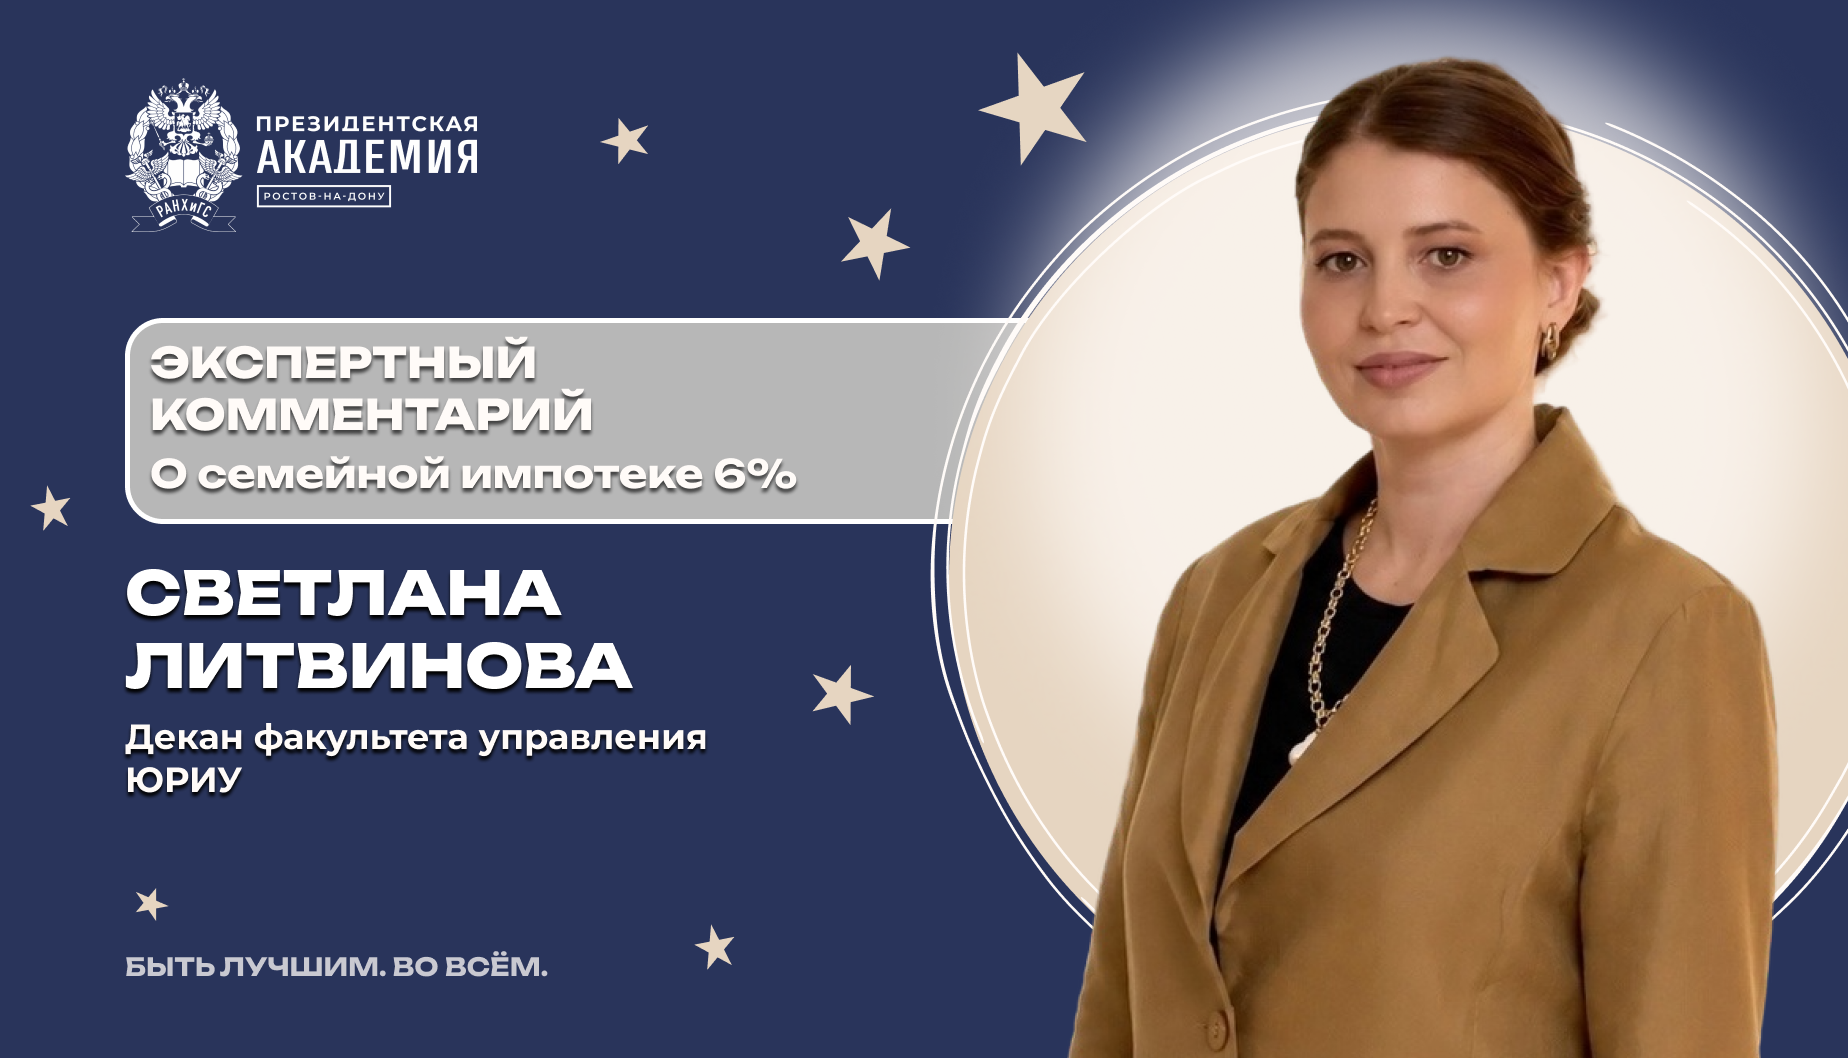
Как отметила декан факультета управления Южно-Российского института управления Президентской академии Светлана Литвинова, самым надежным и востребованным инстументом господдержки в России остается семейная ипотека под 6 %.
По словам эксперта, программа доступна следующим категориям граждан РФ:Несмотря на ужесточение правил, с 1 февраля 2026 года программа сохраняет свою стабильность. Минфин подтвердил, что текущие условия (ставка, взнос, лимиты) будут действовать как минимум до 1 октября 2026 года,
— Семьям с одним ребенком в возрасте до 6 лет включительно.
— Семьям с двумя и более несовершеннолетними детьми до 18 лет.
— Семьям, воспитывающим ребенка-инвалида.
Одним из важных моментов эксперт отметила, что с февраля 2026 года действует правило «одна семья — один льготный кредит». Оба супруга обязаны выступать созаемщиками.
При этом, есть строгие требования к гражданству: все заемщики и все дети должны быть гражданами Российской Федерации.Кредит оформляется на одного из родителей. Однако есть важные нюансы. Если родители не в браке, место жительства ребенка должно совпадать с адресом регистрации родителя, оформляющего кредит. Второй родитель, не проживающий совместно с ребенком, теряет право на получение этой льготы,
Семейную ипотеку под 6 % можно комбинировать с другими программами господдержки, но с ограничениями.
Так, например, допускается комбинированная ипотека: льготная ставка 6% действует на сумму в пределах лимита (12 млн. руб. для столичных регионов, 6 млн. руб. — для остальных).
Семейная ипотека отлично комбинируется с маткапиталом, который можно направить на первоначальный взнос или досрочное погашение. Более того, в ряде регионов её можно сочетать с выплатами по программам для молодых семей или многодетных (субсидии до 450 тыс. руб. на погашение долга).
Таким образом, программа продолжает работать, став более адресной, а ее ключевые параметры остаются неизменными как минимум до осени 2026 года.Единственное, что нельзя сделать — взять две разные ипотечные госпрограммы на один объект недвижимости, например, «Семейную» и «IT-ипотеку» одновременно на одну квартиру. Приходится выбирать что-то одно,
Публикация с комментариями эксперта ЮРИУ выходила в газете «Светоч» (Новости Дубовского района).