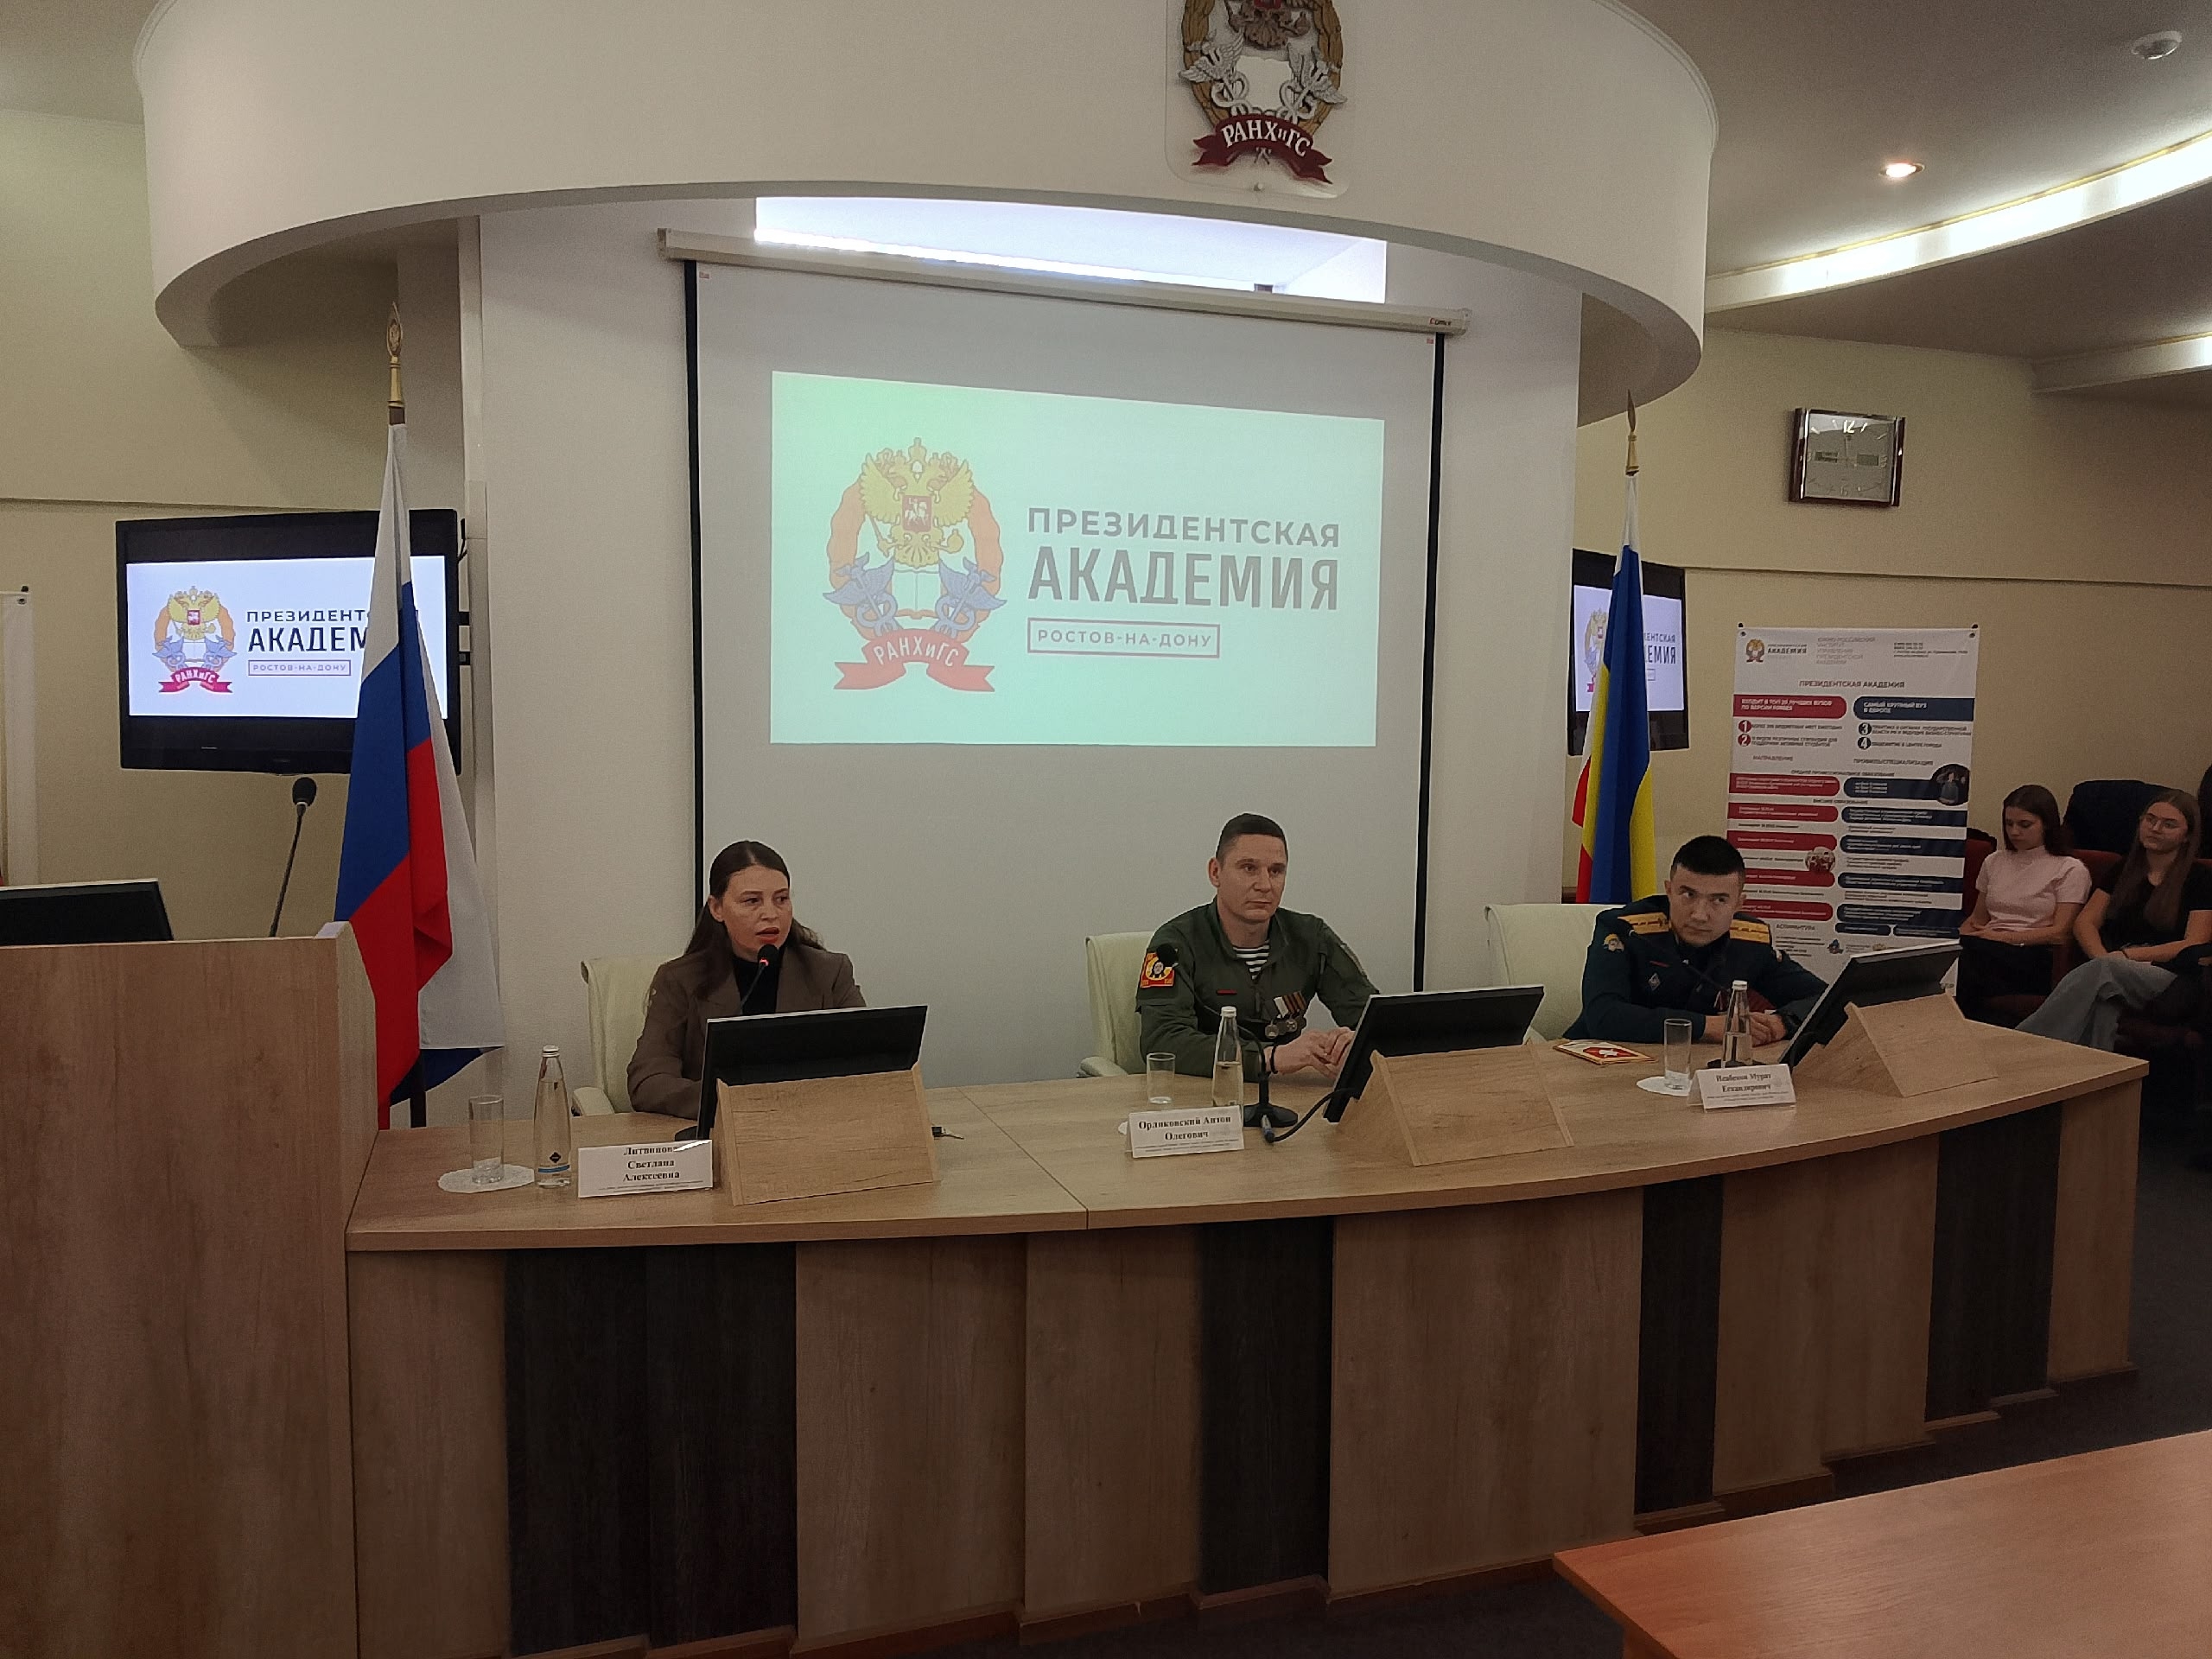
С 1 октября 2026 года Министерство финансов России вводит обновлённые условия программы «Семейная ипотека», делающие её более адресной и демографически ориентированной. Декан факультета управления Южно-Российского института управления Президентской академии Светлана Литвинова прокомментировала ключевые преимущества.
По словам эксперта ЮРИУ, ключевое новшество — дифференциация ставки и максимальной суммы кредита в зависимости от количества детей и региона проживания. Базовое требование остаётся неизменным: хотя бы один ребёнок в семье должен быть младше 7 лет на момент заключения договора.
Преимущество перед рыночными программами сохраняется за счёт субсидируемой ставки: для многодетных семей она снижается до 2% (с детей с пятью и более детьми) годовых, тогда как рыночные ставки существенно выше. Требования к заёмщикам включают гражданство РФ, обязательность созаемщика- супруга и первоначальный взнос не менее 20%. Максимальный срок субсидирования льготной ставки сокращён с 30 до 15 лет, программа действует до 31 декабря 2030 года,
Для Ростовской области лимиты составят: 6 млн рублей для семей с одним ребёнком (ставка 10%), 8 млн рублей с двумя детьми (8%), 10 млн рублей с тремя и более детьми (6% и ниже). Отдельное исключение — ставка 6% сохраняется для кредитов на строительство частного дома независимо от числа детей.
Как отметила эксперт, с институциональной точки зрения эти изменения усиливают селективность программы, но для семей с одним—двумя детьми в донском регионе доступность льготной ипотеки объективно снижается.